13 sierpnia, 2026
5 minut czytania

Podatki od nieruchomości w Tajlandii: kompletny przewodnik dla kupujących
Zakup nieruchomości w Tajlandii obejmuje nie tylko cenę obiektu. Jakie opłaty płaci się w Land Office, jak różnią się wydatki przy Freehold i Leasehold, kiedy powstaje podatek przy sprzedaży i jak oblicza się dochód z wynajmu? W artykule zebrano główne płatności na każdym etapie posiadania, przykłady obliczeń i rolę Tabien Baan w kwestiach podatkowych.
Spis treści
- 1 1. FORMY PRAW WŁASNOŚCI
- 2 W Tajlandii istnieją dwa główne modele posiadania:
- 3 2. PODATKI PRI ZAKUPIE NIERUCHOMOŚCI
- 4 Kupujący płaci obowiązkową wpłatę w Urzędzie Gruntów — opłatę rejestracyjną (Transfer Fee), która pobierana jest przy przekazaniu praw własności.
- 5 3. PODATKI OD POSIADANIA NIERUCHOMOŚCI
- 6 Od 2020 roku obowiązuje Ustawa Land and Building Tax Act B.E. 2562.
- 7 5. PODATEK OD DOCHODU Z WYNAJMU
- 8 6. PODATEK SPADKOWY
- 9 7. Tabien Baan (księga mieszkańców): krótko i na temat
- 10 Tabien Baan - oficjalny dokument gminy, w którym rejestruje się adres domu lub mieszkania oraz osoby zarejestrowane pod tym adresem.Ważne: dokument ten nie potwierdza prawa własności.
- 11 WNIOSKI
Tajlandia pozostaje jednym z najbardziej atrakcyjnych krajów do inwestycji w nieruchomości — nie tylko ze względu na klimat, infrastrukturę i popyt na wynajem, ale także ze względu na lojalny system podatkowy, zrozumiały i przewidywalny dla zagranicznych kupujących.
Co zapłacić przy zakupie, posiadaniu, sprzedaży i wynajmie?
Wyjaśnimy od razu kluczowy moment — stawki podatkowe zależą bezpośrednio od formy posiadania nieruchomości.
1. FORMY PRAW WŁASNOŚCI
W Tajlandii istnieją dwa główne modele posiadania:
Forma | Istota | Okres |
|---|---|---|
Freehold (pełna własność) | 100% posiadanie nieruchomości, pełne prawo dysponowania | bezterminowo |
Leasehold (dzierżawa) | długoterminowa dzierżawa, rejestrowana przez państwo | 30+30+30 lat (do 90 lat na podstawie umowy) |
2. PODATKI PRI ZAKUPIE NIERUCHOMOŚCI
Kupujący płaci obowiązkową wpłatę w Urzędzie Gruntów — opłatę rejestracyjną (Transfer Fee), która pobierana jest przy przekazaniu praw własności.
Freehold — 2%
Leasehold — 1%
Zwykle koszty dzielą się 50/50 między sprzedawcą a kupującym.
Przy zakupie od dewelopera prawo zabrania przeniesienia na kupującego więcej niż 50% opłaty.
Opłata państwowa, płacona w departamencie gruntów (Land Office) przy rejestracji nieruchomości na rynku wtórnym.
Wysokość opłaty zależy od formy własności, dla Leasehold wynosi 1,1%, dla Freehold — 6,3% wartości apartamentu (sprzedawca — osoba fizyczna). Na rynku powszechna jest praktyka, gdy sprzedawca proponuje podzielić opłatę państwową na połowę — szczególnie przy negocjacjach lub gdy obiekt ma duży popyt.
3. PODATKI OD POSIADANIA NIERUCHOMOŚCI
Od 2020 roku obowiązuje Ustawa Land and Building Tax Act B.E. 2562.
Stawki podatku
Podatek jest obliczany od szacunkowej wartości nieruchomości (nie rynkowej!).
wartość mieszkania poniżej 10 mln ฿ | podatek nie jest pobierany |
|---|---|
wartość mieszkania od 10 mln batów do 40 mln ฿ | stawka podatku wynosi 0,02%; |
wartość mieszkania od 41 mln batów do 65 mln ฿ | stawka podatku wynosi 0,03%; |
wartość mieszkania od 66 mln batów do 90 mln ฿ | stawka podatku wynosi 0,05%; |
Ulgi podatkowe
• Apartamenty i domy o wartości do 10 mln ฿ - stawka 0,02%.
• Pierwsze 10 mln ฿ głównego mieszkania (jeśli właściciel jest wpisany w księgę mieszkańców) nie podlegają opodatkowaniu.
• Jeśli właściciel nie jest wpisany w żółtą księgę mieszkańców — stawka 0,3%.
Przykład obliczeń (jeśli właściciel jest wpisany w księgę mieszkańców)
Wartość nieruchomości: 13 mln ฿
Ulga: 10 mln ฿
Podstawa opodatkowania: 3 mln ฿
Stawka: 0,02%
4. PODATKI PRI SPRZEDAŻY NIERUCHOMOŚCI
Opłata rejestracyjna
Takie same stawki co przy zakupie:
• Freehold — 2%
• Leasehold — 1%
Zwykle dzielą się między sprzedawcą a kupującym
Podatek biznesowy (Specific Business Tax)
Stosuje się, jeśli posiadano nieruchomość przez mniej niż 5 lat.
Składa się z podatku biznesowego - 3% i opłaty municypalnej - 10% od kwoty samego podatku biznesowego.
Nie jest pobierany, jeśli:
• posiadano dłużej niż 5 lat;
• sprzedawca — spadkobierca;
• sprzedawca przekazuje nieruchomość spadkobiercy;
• sprzedawca był wpisany w księgę mieszkańców przez co najmniej 1 rok.
Opłata skarbowa (Stamp Duty)
Pobierana, jeśli nieruchomość była w posiadaniu dłużej niż 5 lat.
Forma własności | Stawka |
|---|---|
Freehold | 0,5% |
Leasehold | 0,1% |
Podatek od uzyskanego zysku (Withholding Tax)
Obliczany na podstawie szacunkowej wartości i specjalnej tabeli odliczeń, zależnej od okresu posiadania (kwota zakupu i kwota sprzedaży nieruchomości nie mają znaczenia, podatek naliczany jest na podstawie szacunkowej wartości w departamencie gruntów (Land office)
Ulga podatkowa obliczana jest na podstawie czasu posiadania nieruchomości według specjalnej tabeli:
Okres posiadania, lat | Odliczenie, % | Dochód | Podatek od dochodu |
1 | 92 | 0 - 150.000 | 5% |
2 | 84 | 150.001 - 300.000 | 5% |
3 | 77 | 300.001 - 500.000 | 10% |
4 | 71 | 500.001 - 750.000 | 15% |
5 | 65 | 750.001 - 1.000.000 | 20% |
6 | 60 | 1.000.001 - 2.000.000 | 25% |
7 | 55 | 2.000.001 - 5.000.000 | 30% |
8 | 50 | 5.000.001 i więcej | 35% |
PRZYKŁAD OBLICZENIA PODATKU OD UZYSKANEGO ZYSKU (WITHHOLDING TAX)
Nieruchomość o wartości 5 500 000 ฿, okres posiadania 3,5 roku
1. Określamy stawkę odliczenia podatkowego z tabeli
3,5 roku zaokrąglane do 4 lat.
Dla 4 lat stawka odliczenia podatkowego — 71%.
2. Obliczamy podstawę opodatkowania za cały okres posiadania
Szacunkowa wartość: 5 500 000 ฿
Odliczenie: 71%
Formuła: 5 500 000 – (5 500 000 × 71%) = podstawa za cały okres
Obliczamy:
5 500 000 × 71% = 3 905 000 ฿
5 500 000 – 3 905 000 = 1 595 000 ฿
To jest podstawa opodatkowania za cały okres posiadania.
3. Obliczamy podstawę za 1 rok posiadania
Okres posiadania = 4 lat
1 595 000 / 4 = 398 750 ฿
4. Stosujemy progresywną skalę podatkową
Dochód za rok: 398 750 ฿
Rozkład po poziomach:
Przedział | Stawka | Obliczenie |
|---|---|---|
0 – 150 000 ฿ | 5% | 150 000 × 5% = 7 500 ฿ |
150 001 – 300 000 ฿ | 5% | 150 000 × 5% = 7 500 ฿ |
300 001 – 398 750 ฿ | 10% | 98 750 × 10% = 9 875 ฿ |
Sumujemy podatek za 1 rok:
7 500 + 7 500 + 9 875 = 24 875 ฿
5. Mnożymy przez liczbę lat posiadania
24 875 × 4 = 99 500 ฿
✅ CAŁKOWITY PODATEK OD UZYSKANEGO ZYSKU
99 500 batów
≈ 1,81% szacunkowej wartości
5. PODATEK OD DOCHODU Z WYNAJMU
Większość nieruchomości na Phuket jest kupowana do wynajmu, więc ten punkt jest ważny. Przychód z wynajmu można uzyskać samodzielnie lub przez firmę zarządzającą. Jeśli wynajmujesz sam, podatek składa się osobiście lub przez prawnika (usługa do 5 000 ฿). Jeśli pracujesz przez zarządzanie, wszystkie kwestie podatkowe przejmuje zarząd.
Jeśli nie jesteś rezydent podatkowy
• stawka stała: 15% od całej sumy wynajmu
• bez odliczeń i ulg
Jeśli jesteś rezydent podatkowy Tajlandii
Musisz przebywać 180+ dni w roku.
Podatek jest obliczany według skali progresywnej.
70% dochodu podlegają opodatkowaniu po standardowym odliczeniu 30%.
Roczny dochód | Stawka |
|---|---|
0–150 000 ฿ | 0% |
150 001–300 000 ฿ | 5% |
300 001–500 000 ฿ | 10% |
500 001–750 000 ฿ | 15% |
750 001–1 000 000 ฿ | 20% |
1 000 001–2 000 000 ฿ | 25% |
2 000 001–5 000 000 ฿ | 30% |
> 5 000 000 ฿ | 35% |
Odliczenia:
• odliczenie personalne: 30 000 ฿
• Leasehold: odliczenie = wartość apartamentu / 30 lat
• wydatki na utrzymanie domowników i edukację dzieci
PRZYKŁAD OBLICZENIA PODATKU DOCHODOWEGO (LEASEHOLD)
Wartość apartamentu: 7 600 000 ฿
Forma posiadania: Leasehold
Gwarantowany dochód: 7% na 5 lat
1. Roczny dochód
7 600 000 × 7% = 532 000 ฿ rocznie
Jeśli przebywasz w Tajlandii ponad 180 dni w roku, stajesz się rezydent podatkowy, a podatek jest potrącany według stawki 5% (formularz PND3).
Początkowe potrącenie:
532 000 × 5% = 26 600 ฿
2. Odliczenia podatkowe
Odliczenie personalne - 30 000 ฿
Odliczenie wydatków dla Leasehold
wartość mieszkania / 30 lat:
7 600 000 / 30 = 253 333 ฿
Ostateczna formuła podstawy opodatkowania
532 000
– 30 000
– 253 333
= 248 667 ฿ dochód podlegający opodatkowaniu
3. Stosujemy skalę progresywną
Dochód | Stawka |
|---|---|
0–150 000 ฿ | 0% |
150 001–300 000 ฿ | 5% |
300 001–500 000 ฿ | 10% |
500 001–750 000 ฿ | 15% |
750 001–1 000 000 ฿ | 20% |
1 000 001–2 000 000 ฿ | 25% |
2 000 001–4 000 000 ฿ | 30% |
Więcej niż 4 000 000 ฿ | 35% |
Dochód 248 667 ฿ mieści się w przedziałach:
0–150 000–0% / 150 001–300 000–5%
Obliczamy podatek:
pierwsza część (0–150 000) — 0%
druga część (248 667–150 000 = 98 667) →
98 667 × 5% = 4 933 ฿
CAŁKOWITY PODATEK
Podatek z obliczenia: 4 933 ฿
Wcześniej potrącone na podstawie formularza PND3: 26 600 ฿
Kwota do zwrotu:
26 600–4 933 = 21 667 ฿
Tę sumę można:
• zwrócić na rachunek bankowy, lub
• policzyć w ramach podatku w następnym roku.
PODSUMOWANIE
Przy wartości 7,6 mln ฿, Leasehold i 7% gwarantowanym dochodzie:
Roczny dochód: 532 000 ฿
Rzeczywisty podatek: 4 933 ฿
Do zwrotu: 21 667 ฿
6. PODATEK SPADKOWY
Jeśli wartość nieruchomości wynosi do 100 mln ฿ — podatek nie jest pobierany.
Powyżej 100 mln ฿ — stawka 5–10%.
7. Tabien Baan (księga mieszkańców): krótko i na temat
Tabien Baan - oficjalny dokument gminy, w którym rejestruje się adres domu lub mieszkania oraz osoby zarejestrowane pod tym adresem.
Ważne: dokument ten nie potwierdza prawa własności.
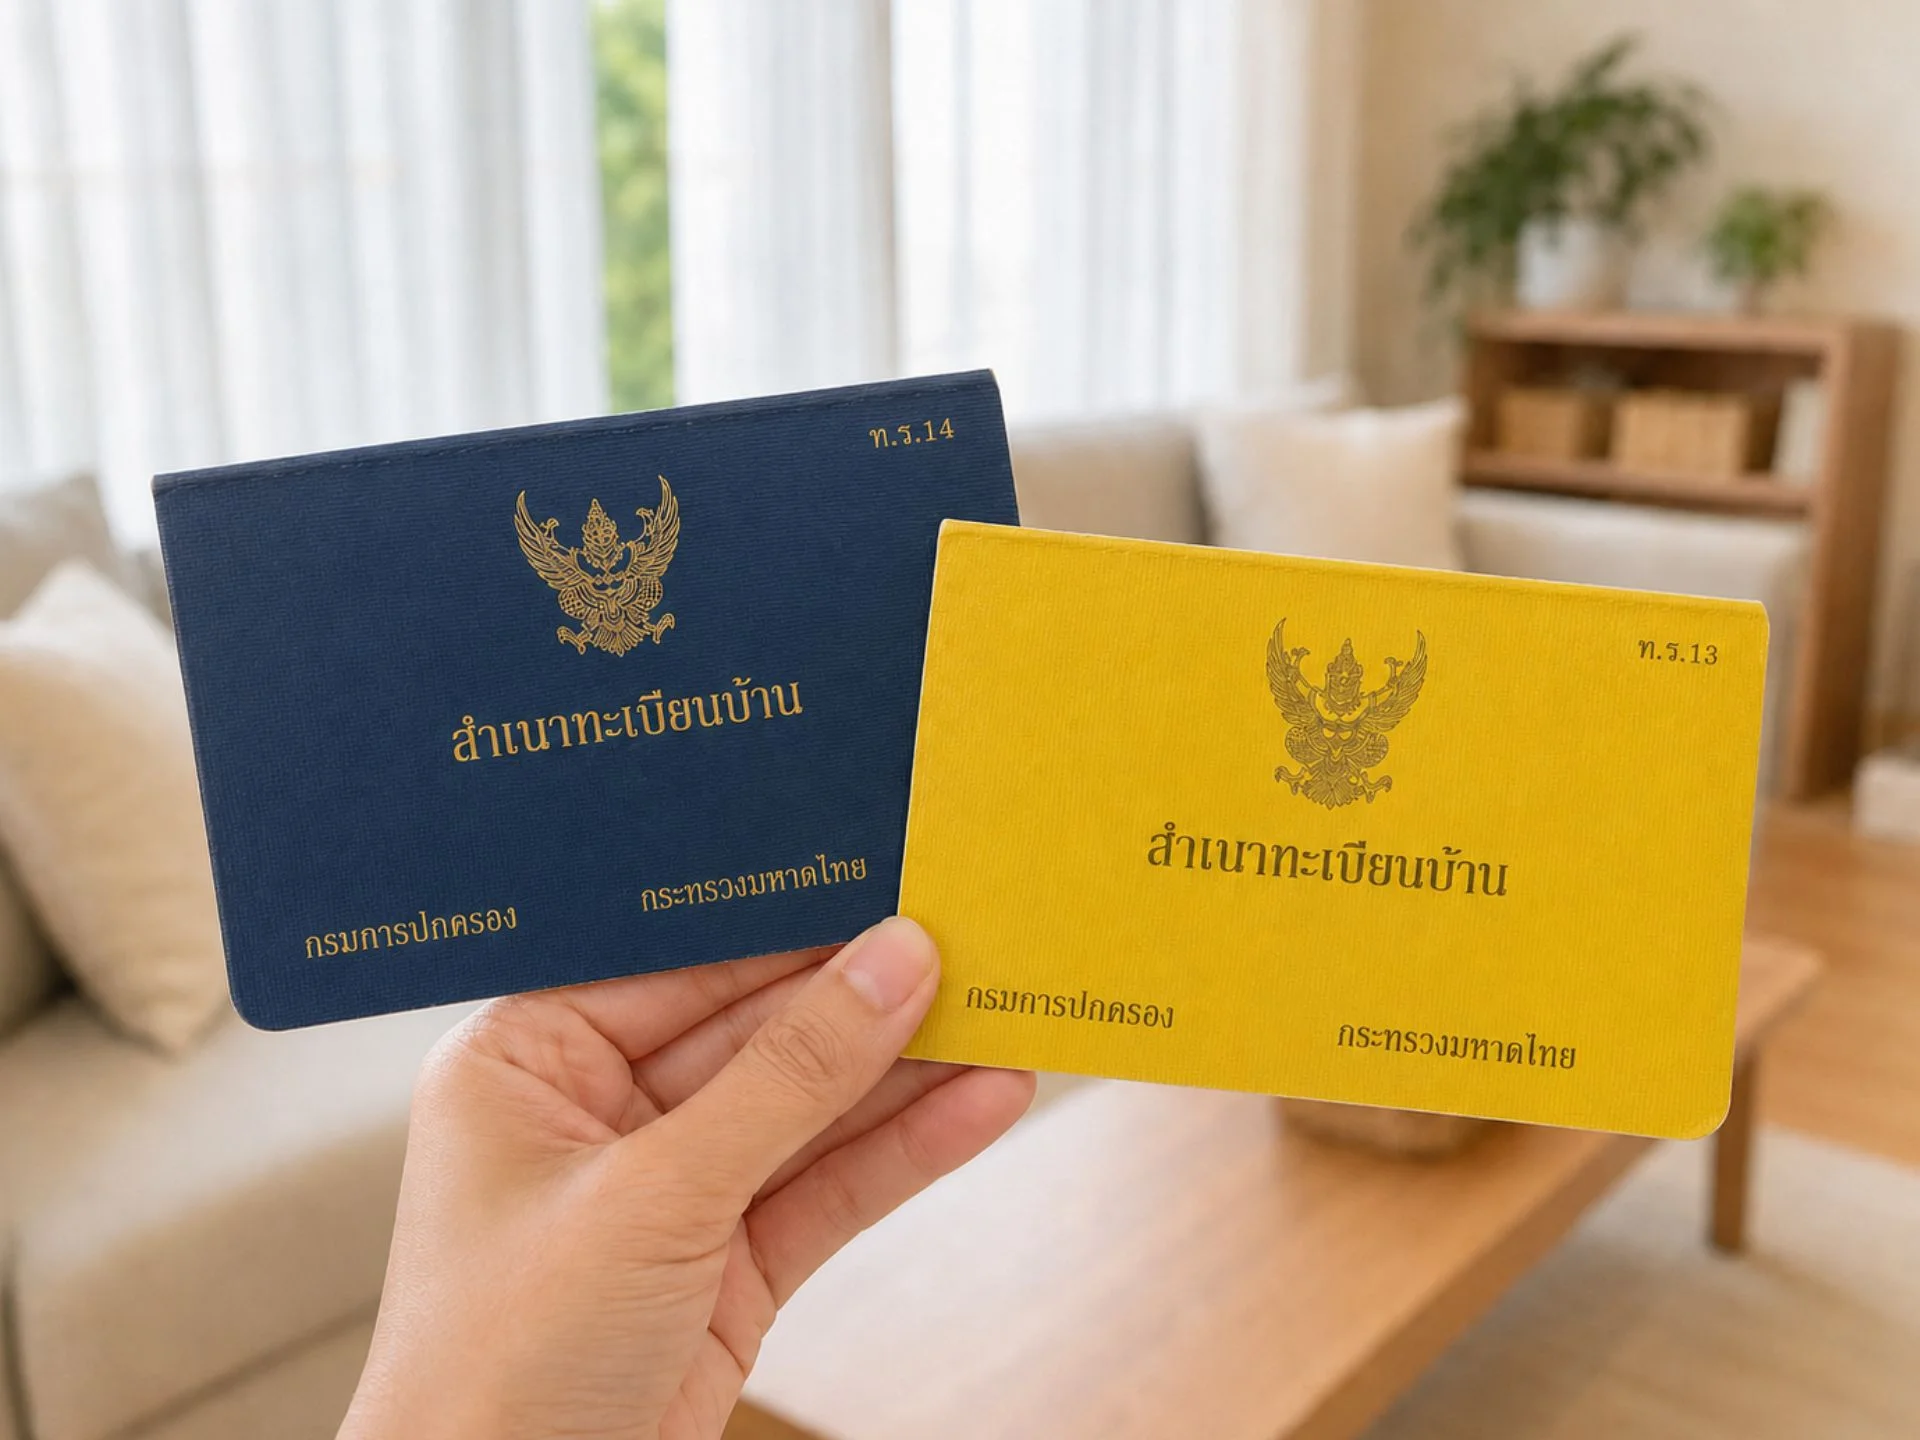
Rodzaje ksiąg mieszkańców
Niebieska (Blue Tabien Baan) — dla obywateli Tajlandii.
Żółta (Yellow Tabien Baan) — dla zagranicznych obywateli.
Jak to działa dla zagranicznych obywateli
Jeśli zagraniczny obywatel posiada dom (bez ziemi) lub apartamenty w kondominium, otrzymuje Niebieską księgę mieszkańców, gdzie podany jest tylko adres nieruchomości.
Wpisać swoje imię można, jeśli:
ma się długoterminową wizę,
osoba rzeczywiście zamieszkuje pod tym adresem,
jest właścicielem nieruchomości.
Po zarejestrowaniu właściciela zagranicznego Niebieską księgę wymieniam na Żółtą, i tam wpisuje się jego imię.
Przewagi Żółtej księgi mieszkańców
Zwolnienie z podatku od nieruchomości dla nieruchomości o wartości do 10 mln ฿ (pod warunkiem stałego zamieszkiwania).
Zwolnienie z podatku biznesowego przy sprzedaży apartamentów, jeśli właściciel był zarejestrowany w Żółtej księdze przez co najmniej 1 rok.
WNIOSKI
System podatkowy Tajlandii to jeden z najbardziej przejrzystych i zrozumiałych w Azji.
Dla kupującego ważne jest zrozumienie, jakie podatki powstają na każdym etapie: przy zakupie, posiadaniu, sprzedaży lub wynajmie.
My, jako doświadczona agencja, pomożemy obliczyć wszystkie podatki dla konkretnej nieruchomości, sprawdzimy dokumenty, wyjaśnimy warunki posiadania, opowiemy o ulgach i podpowiemy, jak zoptymalizować wydatki.
SKONTAKTUJ SIĘ Z MENEDŻEREM