13 August, 2026
5 Minuten Lesedauer

Immobiliensteuern in Thailand: vollständiger Leitfaden für Käufer
Der Kauf von Immobilien in Thailand umfasst nicht nur den Kaufpreis. Welche Gebühren werden im Land Office gezahlt, wie unterscheiden sich die Kosten bei Freehold und Leasehold, wann entsteht eine Steuer beim Verkauf und wie wird das Mieteinkommmen berechnet? Der Artikel enthält die wichtigsten Zahlungen in jeder Phase der Eigentümerschaft, Berechnungsbeispiele und die Rolle von Tabien Baan bei Steuerfragen.
Inhaltsverzeichnis
- 1 1. EIGENTUMSFORMEN
- 2 In Thailand gibt es zwei Hauptmodelle des Eigentums:
- 3 2. STEUERN BEIM IMMOBILIENKAUF
- 4 Der Käufer zahlt eine obligatorische Gebühr im Land Office - Registrierungsgebühr (Transfer Fee), die bei der Eigentumsübertragung erhoben wird.
- 5 3. STEUERN AUF DEN IMMOBILIENBESITZ
- 6 Seit 2020 gilt das Gesetz Land and Building Tax Act B.E. 2562.
- 7 5. STEUER AUF MIETERTRAG
- 8 6. ERBSCHAFTSSTEUER
- 9 7. Tabien Baan (Haushaltsverzeichnis): kurz und prägnant
- 10 Tabien Baan - ein offizielles Dokument der Gemeinde, in dem die Adresse des Hauses oder der Wohnung und die an dieser Adresse gemeldeten Personen eingetragen werden.Wichtig: Dieses Dokument bestätigt nicht das Eigentumsrecht.
- 11 FAZIT
Thailand bleibt eines der attraktivsten Länder für Immobilieninvestitionen - nicht nur wegen des Klimas, der Infrastruktur und der Mieternachfrage, sondern auch wegen des loyalen Steuersystems, das für ausländische Käufer verständlich und vorhersehbar ist.
Was muss man beim Kauf, Besitz, Verkauf und der Vermietung zahlen?
Zunächst klären wir einen wichtigen Punkt - die Steuersätze hängen direkt von der Form des Eigentums ab.
1. EIGENTUMSFORMEN
In Thailand gibt es zwei Hauptmodelle des Eigentums:
Form | Wesen | Zeitraum |
|---|---|---|
Freehold (Volleigentum) | 100% Eigentum an der Immobilie, vollständiges Verfügungsrecht | unbegrenzt |
Leasehold (Mietrecht) | Langfristmietrecht, staatlich registriert | 30+30+30 Jahre (bis zu 90 Jahre laut Vertrag) |
2. STEUERN BEIM IMMOBILIENKAUF
Der Käufer zahlt eine obligatorische Gebühr im Land Office - Registrierungsgebühr (Transfer Fee), die bei der Eigentumsübertragung erhoben wird.
Freehold — 2%
Leasehold — 1%
In der Regel wird die Gebühr 50/50 zwischen Verkäufer und Käufer aufgeteilt.
Beim Kauf vom Entwickler ist es per Gesetz verboten, mehr als 50% der Gebühr auf den Käufer umzulegen.
Staatliche Gebühr, wird im Landamt (Land Office) bei der Registrierung von Immobilien auf dem Sekundärmarkt gezahlt.
Die Höhe der Staatsgebühr hängt von der Eigentumsform ab; für Leasehold beträgt sie 1,1%, für Freehold - 6,3% des Wohnungswerts (Verkäufer ist eine Privatperson). Auf dem Markt ist es üblich, dass der Verkäufer anbietet, die Staatsgebühr zur Hälfte zu teilen - besonders bei Verhandlungen oder wenn die Immobilie stark nachgefragt ist.
3. STEUERN AUF DEN IMMOBILIENBESITZ
Seit 2020 gilt das Gesetz Land and Building Tax Act B.E. 2562.
Steuersätze
Die Steuer wird vom geschätzten Wert der Immobilie (nicht dem Marktwert!) berechnet.
Immobilienwert unter 10 Mio. ฿ | keine Steuer |
|---|---|
Immobilienwert von 10 Mio. Baht bis 40 Mio. ฿ | Steuersatz 0,02%; |
Immobilienwert von 41 Mio. Baht bis 65 Mio. ฿ | Steuersatz 0,03%; |
Immobilienwert von 66 Mio. Baht bis 90 Mio. ฿ | Steuersatz 0,05%; |
Vergünstigungen
• Eigentumswohnungen und Häuser im Wert von bis zu 10 Mio ฿ - Satz 0,02%.
• Die ersten 10 Mio ฿ des Hauptwohnens (wenn der Eigentümer im Haushaltsverzeichnis eingetragen ist) werden nicht besteuert.
• Falls der Eigentümer nicht im gelben Haushaltsverzeichnis eingetragen ist - Satz 0,3%.
Berechnungsbeispiel (wenn der Eigentümer im Haushaltsverzeichnis eingetragen ist)
Immobilienwert: 13 Mio ฿
Vergünstigung: 10 Mio ฿
Steuerbemessungsgrundlage: 3 Mio ฿
Satz: 0,02%
4. STEUERN BEIM IMMOBILIENVERKAUF
Registrierungsgebühr
Die gleichen Sätze wie beim Kauf:
• Freehold — 2%
• Leasehold — 1%
Üblicherweise geteilt zwischen Verkäufer und Käufer
Geschäftssteuer (Specific Business Tax)
Gilt, wenn die Immobilie weniger als 5 Jahre im Besitz war.
Besteht aus Geschäftssteuer - 3% und Gemeindegebühr - 10% der Geschäftssteuer.
Wird nicht erhoben, wenn:
• der Besitz länger als 5 Jahre andauerte;
• der Verkäufer ist ein Erbe;
• der Verkäufer überträgt die Immobilie an einen Erben;
• der Verkäufer war mindestens 1 Jahr im Haushaltsverzeichnis eingetragen.
Stempelsteuer (Stamp Duty)
Wird erhoben, wenn sich die Immobilie mehr als 5 Jahre im Besitz befindet.
Eigentumsform | Satz |
|---|---|
Freehold | 0,5% |
Leasehold | 0,1% |
Einkommensteuer auf Gewinne (Withholding Tax)
Berechnet nach geschätztem Wert und spezieller Abzugstabelle, abhängig von der Besitzdauer (Kauf- und Verkaufspreis der Immobilie spielen keine Rolle, die Steuer wird anhand des geschätzten Werts im Landamt berechnet)
Der Steuerabzug wird anhand der Besitzdauer der Immobilie nach spezieller Tabelle berechnet:
Besitzdauer, Jahre | Abzug, % | Einkommen | Einkommensteuer |
1 | 92 | 0 - 150.000 | 5% |
2 | 84 | 150.001 - 300.000 | 5% |
3 | 77 | 300.001 - 500.000 | 10% |
4 | 71 | 500.001 - 750.000 | 15% |
5 | 65 | 750.001 - 1.000.000 | 20% |
6 | 60 | 1.000.001 - 2.000.000 | 25% |
7 | 55 | 2.000.001 - 5.000.000 | 30% |
8 | 50 | 5.000.001 und mehr | 35% |
BEISPIEL FÜR DIE BERECHNUNG DER STEUER AUF GEWINN AUS IMMOBILIEN (WITHHOLDING TAX)
Immobilie im Wert von 5.500.000 ฿, Besitzdauer 3,5 Jahre
1. Bestimmen Sie den Steuersatz für Abzüge aus der Tabelle
3,5 Jahre wird auf 4 Jahre gerundet.
Für 4 Jahre beträgt die Abzugsquote 71%.
2. Berechnen Sie die Steuerbemessungsgrundlage für die gesamte Besitzdauer
Geschätzter Wert: 5.500.000 ฿
Abzug: 71%
Formel: 5.500.000 – (5.500.000 × 71%) = Grundlage für Gesamtdauer
Berechnung:
5.500.000 × 71% = 3.905.000 ฿
5.500.000 – 3.905.000 = 1.595.000 ฿
Dies ist die Steuerbemessungsgrundlage für die gesamte Besitzdauer.
3. Berechnen Sie die Grundlage für 1 Jahr Besitz
Besitzdauer = 4 Jahre
1.595.000 / 4 = 398.750 ฿
4. Wenden Sie die progressive Steuerskala an
Jahreseinkommen: 398.750 ฿
Aufgeteilt nach Stufen:
Bereich | Satz | Berechnung |
|---|---|---|
0 – 150.000 ฿ | 5% | 150.000 × 5% = 7.500 ฿ |
150.001 – 300.000 ฿ | 5% | 150.000 × 5% = 7.500 ฿ |
300.001 – 398.750 ฿ | 10% | 98.750 × 10% = 9.875 ฿ |
Addieren Sie die Steuer für 1 Jahr:
7.500 + 7.500 + 9.875 = 24.875 ฿
5. Multiplizieren Sie mit der Anzahl der Besitzjahre
24.875 × 4 = 99.500 ฿
✅ GESAMTSTEUER AUF GEWINN AUS IMMOBILIEN
99.500 Baht
≈ 1,81% des geschätzten Wertes
5. STEUER AUF MIETERTRAG
Die meisten Immobilien auf Phuket werden zum Zwecke der Vermietung erworben, daher ist dieser Punkt wichtig. Mieteinnahmen können Sie selbst erhalten oder über eine Verwaltungsgesellschaft. Wenn Sie selbst vermieten, wird die Steuer persönlich oder über einen Rechtsanwalt eingereicht (Service bis 5.000 ฿). Wenn Sie mit einer Verwaltung arbeiten, übernimmt das Management alle Steuerfragen.
Wenn Sie kein Steuertaxpflichtiger sind
• fester Satz: 15% der gesamten Miete
• ohne Abzüge und Vergünstigungen
Wenn Sie Steuertaxpflichtiger in Thailand sind
Sie müssen mindestens 180+ Tage pro Jahr im Land wohnen.
Die Steuer wird nach progressiver Skala berechnet.
70% des Einkommens werden nach Standardabzug von 30% besteuert.
Jahreseinkommen | Satz |
|---|---|
0–150.000 ฿ | 0% |
150.001–300.000 ฿ | 5% |
300.001–500.000 ฿ | 10% |
500.001–750.000 ฿ | 15% |
750.001–1.000.000 ฿ | 20% |
1.000.001–2.000.000 ฿ | 25% |
2.000.001–5.000.000 ฿ | 30% |
> 5.000.000 ฿ | 35% |
Abzüge:
• persönlicher Abzug: 30.000 ฿
• Leasehold: Abzug = Wert der Wohnung / 30 Jahre
• Unterhaltsausgaben für Angehörige und Schulgebühren für Kinder
BEISPIEL FÜR DIE BERECHNUNG DER EINKOMMENSTEUER (LEASEHOLD)
Wert der Wohnung: 7.600.000 ฿
Eigentumsform: Leasehold
Garantiertes Einkommen: 7% für 5 Jahre
1. Jahreseinkommen
7.600.000 × 7% = 532.000 ฿ pro Jahr
Falls Sie sich mehr als 180 Tage pro Jahr in Thailand aufhalten, werden Sie zum Steuertaxpflichtigen, und die Steuer wird zum Satz 5% einbehalten (Formular PND3).
Erste Einbehaltung:
532.000 × 5% = 26.600 ฿
2. Steuerabzüge
Persönlicher Abzug - 30.000 ฿
Abzug für Leasehold-Ausgaben
Wert der Wohnung / 30 Jahre:
7.600.000 / 30 = 253.333 ฿
Gesamtformel für Steuerbemessungsgrundlage
532.000
– 30.000
– 253.333
= 248.667 ฿ steuerbares Einkommen
3. Wenden Sie die progressive Steuerskala an
Einkommen | Satz |
|---|---|
0–150.000 ฿ | 0% |
150.001–300.000 ฿ | 5% |
300.001–500.000 ฿ | 10% |
500.001–750.000 ฿ | 15% |
750.001–1.000.000 ฿ | 20% |
1.000.001–2.000.000 ฿ | 25% |
2.000.001–4.000.000 ฿ | 30% |
Über 4.000.000 ฿ | 35% |
Einkommen 248.667 ฿ fällt in den Bereich:
0–150.000–0% / 150.001–300.000–5%
Steuer berechnen:
erster Teil (0–150.000) — 0%
zweiter Teil (248.667–150.000 = 98.667) →
98.667 × 5% = 4.933 ฿
GESAMTSTEUER
Berechnete Steuer: 4.933 ฿
Nach Formular PND3 einbehalten: 26.600 ฿
Rückzahlungsbetrag:
26.600–4.933 = 21.667 ฿
Diese Summe kann:
• auf das Bankkonto zurückerstattet werden oder
• gegen die Steuer des nächsten Jahres verrechnet werden.
RÉSUMÉ
Bei Wert 7,6 Mio. ฿, Leasehold und 7% garantiertem Einkommen:
Jahreseinkommen: 532.000 ฿
Tatsächliche Steuer: 4.933 ฿
Rückerstattung: 21.667 ฿
6. ERBSCHAFTSSTEUER
Wenn der Immobilienwert bis zu 100 Mio. ฿ beträgt - wird keine Steuer erhoben.
Über 100 Mio. ฿ - Satz 5–10%.
7. Tabien Baan (Haushaltsverzeichnis): kurz und prägnant
Tabien Baan - ein offizielles Dokument der Gemeinde, in dem die Adresse des Hauses oder der Wohnung und die an dieser Adresse gemeldeten Personen eingetragen werden.
Wichtig: Dieses Dokument bestätigt nicht das Eigentumsrecht.
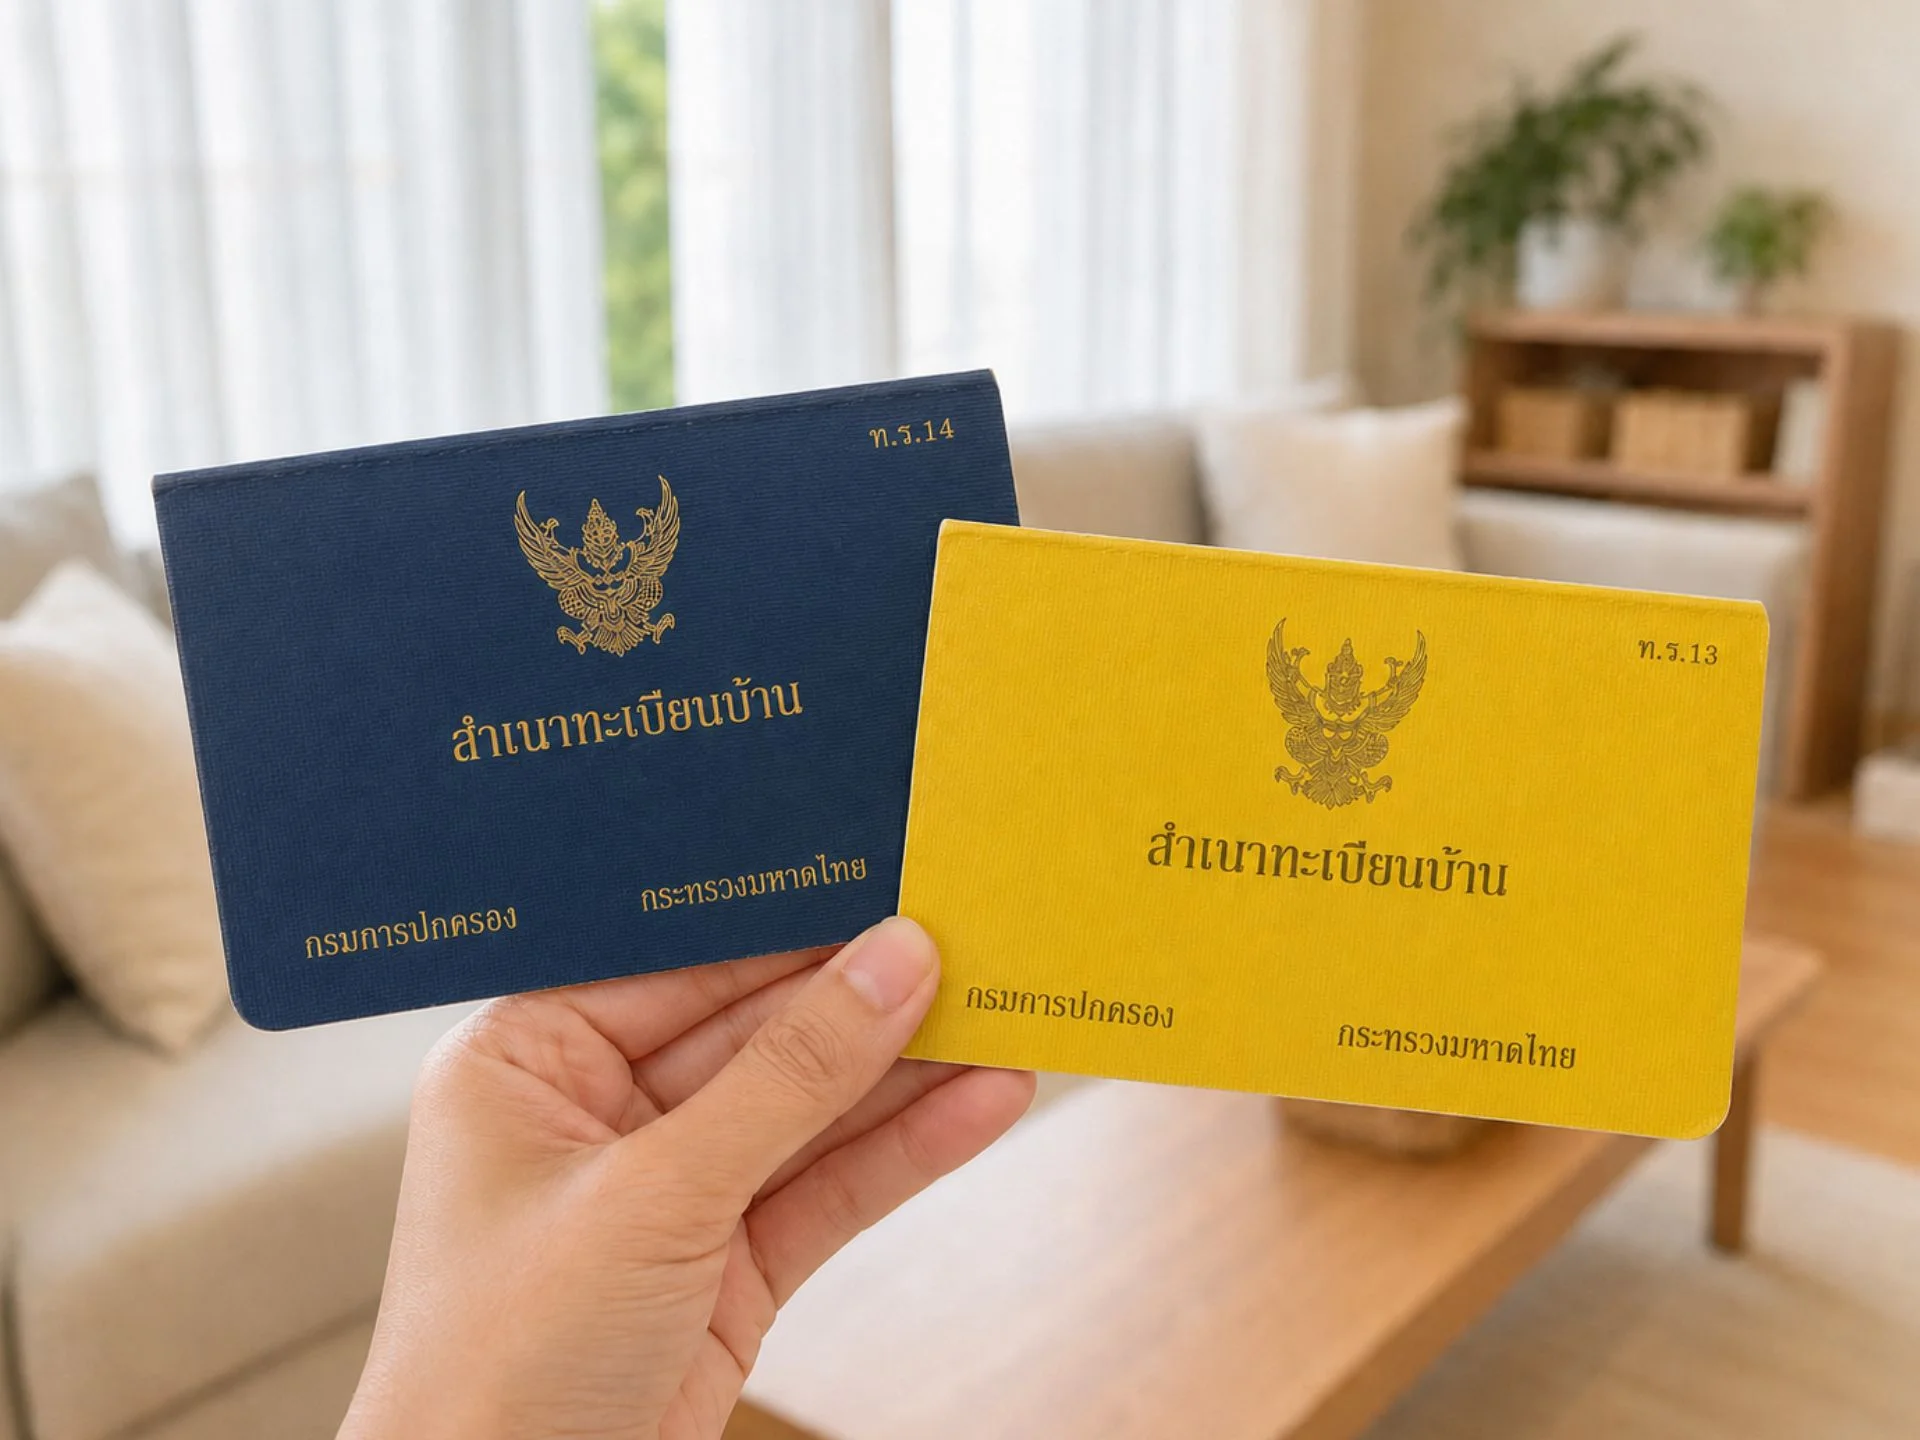
Arten von Haushaltsverzeichnissen
Blau (Blue Tabien Baan) — für Thai-Bürger.
Gelb (Yellow Tabien Baan) — für Ausländer.
So funktioniert es für Ausländer
Wenn ein Ausländer ein Haus (ohne Land) oder eine Eigentumswohnung besitzt, erhält er ein blaues Haushaltsverzeichnis, in dem nur die Adresse der Immobilie angegeben ist.
Den Namen eintragen kann man, wenn:
es ein Langzeitvisum gibt,
die Person tatsächlich unter dieser Adresse wohnt,
er/sie der Eigentümer der Immobilie ist.
Nach der Registrierung des ausländischen Eigentümers wird das blaue Verzeichnis gegen ein gelbes ausgetauscht, und sein Name wird eingetragen.
Vorteile des gelben Haushaltsverzeichnisses
Befreiung von der Immobiliensteuer für Objekte im Wert von bis zu 10 Mio. ฿ (unter der Voraussetzung ständigen Wohnens).
Befreiung von der Specific Business Tax beim Verkauf von Eigentumswohnungen, wenn der Eigentümer mindestens 1 Jahr im gelben Verzeichnis eingetragen war.
FAZIT
Das Steuersystem Thailands gehört zu den transparentesten und verständlichsten in Asien.
Für einen Käufer ist es nur wichtig zu verstehen, welche Gebühren in jeder Phase entstehen: beim Kauf, Besitz, Verkauf oder der Vermietung.
Wir als erfahrenes Unternehmen helfen gerne bei der Berechnung aller Steuern für eine bestimmte Immobilie, überprüfen Dokumente, erklären Besitzbedingungen, informieren über Vergünstigungen und zeigen Wege auf, wie Sie Kosten sparen können.
KONTAKTIEREN SIE DEN MANAGER